Mamo, tato, dołożycie mi do…?
Wkładu własnego? Studiów? Pierwszego samochodu?
Prędzej czy później pojawią się wydatki związane ze startem Twojego dziecka w dorosłość.
Najważniejsze będzie to, ile uda Ci się wcześniej dla niego przygotować.
Przewodnik czytasz w 4 minuty. Bez zostawiania danych.
Tylko 7 na 100 rodziców w Polsce systematycznie odkłada pieniądze na przyszłość swoich dzieci.
Jeden plan, trzy zadania.
Kapitał na start dziecka to nie lokata i nie inwestycja na giełdzie. To ubezpieczenie na życie z odkładaniem, w którym ubezpieczonym jesteś Ty, a pieniądze od początku mają jeden cel: Twoje dziecko.
Regularnie odkładasz na cel
Stała, miesięczna kwota, która co miesiąc pracuje na konkretny start: mieszkanie, studia, samochód. Bez pilnowania, bez „odłożę, jak zostanie”.
Plan działa, nawet gdy Ciebie zabraknie
Jeśli coś Ci się stanie, dziecko otrzymuje pełną gwarantowaną sumę ubezpieczenia. Od pierwszego dnia umowy, nawet jeśli zdążysz wpłacić tylko jedną składkę.
Pieniądze są poza zasięgiem impulsu
To nie konto w aplikacji bankowej, z którego znikają pieniądze na wyprzedaży albo po jednym kliknięciu oszusta. Wypłata odbywa się według jasno określonych zasad umowy.
Jeśli szukasz maksymalnego zysku i akceptujesz ryzyko, ten plan nie jest dla Ciebie.
Jego zadaniem jest coś innego:
dowieźć cel dla dziecka, nawet jeśli Ty nie zdążysz.
To ma sens, jeśli:
- chcesz, żeby kapitał dla dziecka nie zależał od tego, czy Ty dożyjesz jego osiemnastki,
- wiesz, że „odłożę, jak zostanie” u Ciebie nie działa,
- masz kilkanaście lat do startu dziecka i zależy Ci na spokoju, a nie na śledzeniu kursów.
Raczej nie, jeśli:
- potrzebujesz tych pieniędzy w ciągu najbliższych 2 do 3 lat,
- chcesz w każdej chwili wypłacać i dopłacać dowolne kwoty,
- Twoim głównym celem jest jak najwyższy zysk z inwestycji.
Zacznij od celu, nie od produktu.
Możesz wyjść od kwoty, którą co miesiąc odłożysz, albo od celu, który ma czekać na dziecko. Oba sposoby są dobre.
To pełnoprawny punkt wyjścia. Ty podajesz docelowy kapitał, a ja sprawdzam, jaki czas i miesięczna kwota mogą być potrzebne do realizacji tego celu.
Każde dziecko może mieć swój osobny plan. Ale jeśli różnica wieku nie jest duża, np. 2 i 4 lata, jedna wspólna składka pracuje mocniej niż dwie osobne. Ta sama kwota z Waszego budżetu, ale tylko wspólna składka łapie próg rabatu:
(próg zaczyna się od 330 zł)
wart 21 zł miesięcznie
Przez 20 lat to ok. 5 000 zł rabatu zamiast 0 zł, przy dokładnie tej samej kwocie, którą co miesiąc odkładasz. Ten rabat pracuje dla dzieci: płacisz 400 zł, a świadczenia są liczone jak od 421 zł. Gwarantowana suma to 85 233 zł zamiast 80 972 zł, a na koniec w scenariuszu bazowym ok. 123 700 zł zamiast 117 500 zł. Oboje dzieci możesz wskazać jako uposażone, np. po 50%.
To tylko propozycja. Ostatecznie to Ty wybierasz rozwiązanie dla swoich dzieci.
Jak to wygląda na liczbach?
Przykład z prawdziwej kalkulacji: rodzic w wieku 30 lat, plan na 20 lat, wariant konserwatywny, bez waloryzacji składki. Wybierz miesięczną kwotę.
miesięcznie przez 20 lat
gwarantowana kwota dla wskazanych przez Ciebie osób, od pierwszego dnia umowy. W kolejnych latach może rosnąć dzięki premiom, w scenariuszu bazowym do 98 815 zł w ostatnim roku planu.
świadczenie w scenariuszu bazowym. Według prognoz od 76 806 zł do 130 811 zł, zależnie od sytuacji rynkowej.
suma składek przez 20 lat. Składka jest stała przez cały okres, chyba że zdecydujesz się ją waloryzować.
Dlaczego warto wybrać wyższą składkę?
330, 660 i 990 zł to nie są przypadkowe kwoty. To progi rabatu 5%, 10% i 12%. Rabat nie obniża Twojej ochrony, tylko składkę. Przykład: płacisz 330 zł, a suma ubezpieczenia i świadczenia są liczone jak od składki 347,37 zł. Różnicę pokrywa rabat, przez cały okres umowy.
Wartość rabatu przez 20 lat
Dlatego zamiast 300 zł lepiej odkładać 330 zł. To tylko 30 zł więcej miesięcznie, a przez 20 lat rabat jest wart ponad 4 tys. zł.
Największą dźwignią jest czas.
Pieniądze pracują przez cały okres umowy, a co roku dochodzą premie. Dlatego warto zaplanować plan o 2 do 3 lat dłużej niż do osiemnastki. Uzbiera się większa kwota, dziecko dojrzeje do takich pieniędzy, a przez cały ten czas, w razie czego, nadal jest zabezpieczone.
Bez podatku, o którym mało kto wie.
Świadczenie z tego planu jest zwolnione z podatku dochodowego, w tym z „podatku Belki”, oraz z podatku od spadków i darowizn. Na lokacie czy w funduszu od zysku oddajesz 19%. Tutaj cała kwota zostaje dla Was.
Dane z propozycji ubezpieczenia PZU Perspektywa na Przyszłość (wariant Konserwatywny): ubezpieczony 30 lat, okres 20 lat, waloryzacja składki 0%. Scenariusz bazowy zakłada wskaźnik premii 3,3% rocznie, pesymistyczny 0,8%, optymistyczny 5,4%. Gwarantowane świadczenie na koniec okresu, bez premii, jest równe gwarantowanej sumie ubezpieczenia. Twoje liczby zależą od wieku, czasu trwania i wariantu, dlatego zawsze przygotowuję indywidualną kalkulację.
Kapitał to jedno. Ważne jest też, jak go budujesz.
Jeżeli odkładasz pieniądze przez kilkanaście lat, liczy się nie tylko końcowa kwota. Ważne są także zasady po drodze i to, czy naprawdę je rozumiesz.
1. Dziecko jest wskazane jako osoba uposażona
Ubezpieczonym jest rodzic, a dziecko jest wskazane jako osoba uposażona. Dlatego kalkulacja opiera się na wieku rodzica, a wiek dziecka mówi nam, ile mamy czasu.
2. To nie jest konto w aplikacji bankowej
Nie ma tu przycisku „wypłać wszystko”. Pieniądze nie rozejdą się na wyprzedaży, nie znikną po kradzieży telefonu ani po fałszywym SMS-ie „od banku”. Wypłata odbywa się według zasad umowy.
3. Kapitał rośnie razem z regularnością
Nie zaczynamy od nazwy wariantu. Najpierw ustalamy, po co budujesz kapitał, ile czasu mamy i jaka składka jest dla Ciebie komfortowa na lata, a nie tylko na najbliższe pół roku.
4. Zasady są jasne przed podpisem
Waloryzacja, możliwość zmian, przerwy w opłacaniu i wcześniejsze zakończenie: to wszystko omawiamy na Twojej kalkulacji, zanim cokolwiek podpiszesz. Bez skrótów i bez domysłów.
Zanim zapytasz.
Co dostanie dziecko, jeśli mnie zabraknie?
Już po pierwszej składce dziecko jest zabezpieczone nie na kwotę jednej wpłaty, ale na pełną gwarantowaną sumę, np. 70 317 zł przy składce 330 zł. Później ta kwota rośnie dzięki premiom, nawet bez waloryzacji składki. Na koncie czy w inwestycji dziecko dostałoby tylko to, co do tej pory udało się odłożyć.
Co jeśli przez jakiś czas nie dam rady płacić?
Życie bywa nieprzewidywalne i plan to uwzględnia. Po drugim roku umowy można zawiesić opłacanie składek. Jeśli zdecydujesz się zakończyć plan wcześniej, otrzymasz część zgromadzonych środków, a nie pełną sumę. Dokładne zasady pokazuję na Twojej kalkulacji.
Komu trafiają pieniądze, jeśli zrezygnuję wcześniej?
Ubezpieczającemu, czyli osobie, która zawarła umowę i opłaca składki. To Ty zachowujesz kontrolę nad planem.
Kto dostaje pieniądze na koniec planu?
Ty, jako osoba ubezpieczona. To dobra wiadomość: to Ty decydujesz, kiedy i na co przekazać pieniądze dziecku. Nie trafiają automatycznie do ręki 18-latka, który dopiero uczy się dorosłości.
Czy od tych pieniędzy zapłacę podatek?
Nie. Świadczenie z tego planu jest zwolnione z podatku dochodowego, w tym z podatku od zysków kapitałowych („podatku Belki”), a także z podatku od spadków i darowizn.
Czy to jest inwestycja?
Nie. Wariant konserwatywny jest nastawiony na stabilność, a nie na jak najwyższy zysk. Jeśli Twoim celem jest inwestowanie z wyższym ryzykiem, powiem Ci to wprost na rozmowie, bo wtedy to nie jest rozwiązanie dla Ciebie.
Od jakiej kwoty mogę zacząć?
Od 200 zł miesięcznie. Przy wyższych składkach obowiązują rabaty (od 330 zł 5%, od 660 zł 10%, od 990 zł 12%), co przekłada się na wyższe świadczenia. Składki opłacasz wygodnie, np. BLIK-iem albo w aplikacji MojePZU.
Czy mogę później zmienić wysokość składki?
Nie, i warto to wiedzieć od początku. Kwota, którą wybierasz na start, obowiązuje przez całą umowę. Nie przejdziesz później z 200 na 330 zł ani z 330 na 200 zł. Masz za to dwie proste opcje: zostajesz przy tej samej składce do końca albo co roku decydujesz o waloryzacji. Waloryzacja podnosi składkę, a razem z nią ochronę i kwotę na koniec, dzięki czemu odkładane pieniądze nie tracą na wartości przez inflację. Dlatego tak ważne jest, żeby dobrze wybrać kwotę na start.
Czy mogę zacząć, zanim dziecko się urodzi?
Tak. Ubezpieczonym jest rodzic, więc plan może ruszyć jeszcze przed narodzinami. Zyskujesz dodatkowy czas na budowanie kapitału, a jeśli coś by się wydarzyło, zabezpieczony jest też drugi rodzic lub opiekun.
200–330 zł miesięcznie nie musi oznaczać rewolucji w domowym budżecie.
Kino, lody, bawialnia, jedzenie na mieście czy kolejna zabawka pojedynczo nie wyglądają jak duży wydatek. W danych GUS dla małżeństw z dziećmi rekreacja i kultura oraz restauracje i hotele stanowią łącznie 15,9% przeciętnych wydatków. Przy 1 692 zł wydatków na osobę to około 269 zł miesięcznie na osobę w tych dwóch kategoriach.
Nie chodzi o rezygnację z przyjemności. Chodzi o to, żeby część pieniędzy, które dziś znikają, zamienić w coś, co zostanie z dzieckiem na lata.
Trzy kroki, zero presji.
Krótki telefon
Zwykle w ciągu 2 dni od zgłoszenia. Część zgłoszeń w internecie niestety nie jest prawdziwa, więc krótko potwierdzam każde, żeby mieć czas dla osób naprawdę zainteresowanych. Przy okazji umawiamy termin. Możesz też od razu wybrać go w kalendarzu albo napisać na WhatsApp.
Spotkanie i Twoja kalkulacja
Online albo na miejscu. Ustalamy cel, czas i komfortową kwotę, a ja pokazuję Ci możliwości na Twoich danych.
Decyzja należy do Ciebie
Omawiamy każdy zapis. Jeśli to ma sens, zakładamy plan. Jeśli nie, mówię to wprost.
Ty zaznaczasz, od czego zaczynasz. Ja liczę resztę.
Kilka odpowiedzi zamieni się w gotową wiadomość do mnie. Na jej podstawie przygotuję wyliczenie dla Twojego dziecka i pokażę Ci je na spotkaniu. Wiadomość wyślesz na WhatsApp albo od razu wybierzesz dogodny termin.
Krok 1 od czego zaczynasz?
Krok 2 ile miesięcznie byłoby dla Ciebie komfortowe?
Krok 2 na co ma czekać ten kapitał?
Krok 3 ile lat ma dziecko?
Wiek dziecka mówi, ile mamy czasu. Jeśli masz więcej dzieci, zaznacz najmłodsze.
Krok 4 masz więcej dzieci?
Jedna wspólna składka dla wszystkich dzieci może wejść w próg rabatu, którego dwie osobne nie osiągną. Policzę oba warianty, a Ty wybierzesz.
Wolisz zadzwonić? 533 114 000
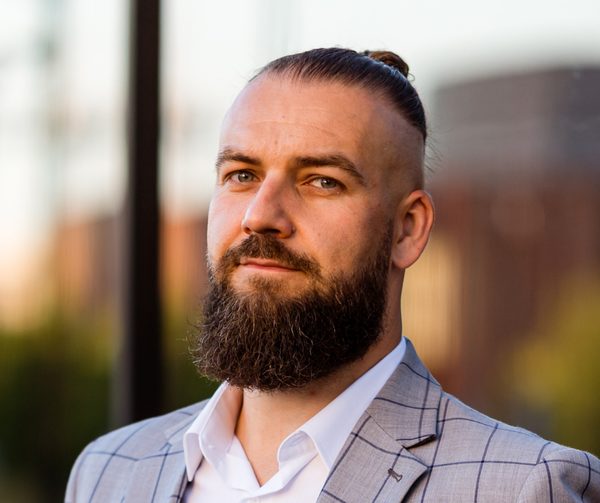
Dawid Janda, Strategia Jutra
Pracuję z Katowic, ale wspieram rodziny w całej Polsce. Zależy mi na tym, by spokojnie pomóc Ci wybrać rozwiązanie dopasowane do Waszej sytuacji i wyjaśnić każdy zapis, zanim podejmiesz decyzję.
Co mówią o współpracy klienci, możesz sprawdzić samodzielnie. W social mediach dzielę się historiami klientów, pokazuję, na co zwracać uwagę w ubezpieczeniach, i zaglądam za kulisy pracy doradcy.
Wiedza daje decyzję. Decyzja daje ochronę.
Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego. Przedstawione kwoty są przykładami z kalkulacji dla określonych parametrów (ubezpieczony 30 lat, okres 20 lat, wariant konserwatywny, waloryzacja składki 0%). Wartości w scenariuszach z premiami są prognozą PZU i nie są gwarantowane; gwarantowana jest suma ubezpieczenia. Szczegółowe parametry, zakres ochrony, zasady świadczeń, koszty i ograniczenia wynikają z indywidualnej kalkulacji oraz aktualnych dokumentów produktu PZU Życie S.A.